Domain cfdi.de kaufen?
Wir ziehen mit dem Projekt
cfdi.de um.
Sind Sie am Kauf der Domain
cfdi.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cfdi.de kaufen?
Was ist das Rechnungsdatum?
Das Rechnungsdatum ist das Datum, an dem eine Rechnung erstellt wurde. Es dient dazu, den Zeitpunkt festzuhalten, zu dem die Leistung erbracht oder das Produkt geliefert wurde. Das Rechnungsdatum ist wichtig, um die Fristen für die Bezahlung der Rechnung festzulegen und um sicherzustellen, dass die Rechnung rechtzeitig beglichen wird. Es dient auch als Referenzpunkt für Buchhaltungszwecke und zur Verfolgung von Zahlungseingängen. In einigen Fällen kann das Rechnungsdatum auch Auswirkungen auf die Steuerberechnung haben. **
Was ist das Rechnungsdatum?
Das Rechnungsdatum ist das Datum, an dem eine Rechnung ausgestellt wurde. Es dient dazu, den Zeitpunkt der Rechnungserstellung festzuhalten und ist wichtig für die rechtliche Gültigkeit der Rechnung. Das Rechnungsdatum wird üblicherweise auf der Rechnung selbst angegeben. **


Ähnliche Suchbegriffe für Rechnungsdatum
Top-Angebote
Produkte zum Begriff Rechnungsdatum:
-
Timo Handel, Fachbücher von Timo HandelMit dem Hinweisgeberschutzgesetz (HinSchG) hat der deutsche Gesetzgeber erstmals ein allgemeingültiges Gesetz geschaffen, das Pflichten und Vorgaben zur Einrichtung eines Hinweisgebersystems bzw. einer internen Meldestelle und von Meldekanälen regelt. Der Gesetzgeber kommt damit seiner Verpflichtung aus der EU-Hinweisgeberschutz-Richtlinie nach und hat diese in deutsches Recht umgesetzt. Insbesondere Unternehmen mit in der Regel mindestens 50 Beschäftigten sind danach verpflichtet, eine interne Meldestelle und einen Kanal zur Meldung von Informationen über Verstösse einzurichten und zu betreiben. Die Funktion der internen Meldestelle kann durch Meldestellenbeauftragte ausgeübt werden. Diese müssen diverse Anforderungen des Gesetzes erfüllen und zur Erfüllung der Aufgaben der internen Meldestelle entsprechend qualifiziert sein. Das vorliegende Werk gibt Meldestellenbeauftragten einen Überblick über die gesetzlichen Anforderungen des HinSchG, insbesondere an die interne Meldestelle, den vorzuhaltenden Meldekanal, das Verfahren nach Eingang einer Meldung und die zu ergreifenden Folgemassnahmen. Ebenfalls betrachtet werden die in diesem Zusammenhang nicht zu unterschätzenden datenschutzrechtlichen und arbeitsrechtlichen Implikationen. Dabei werden stets Praxishinweise zur Einrichtung eines Hinweisgebersystems sowie zur Umsetzung der gesetzlichen Anforderungen und deren Einhaltung gegeben.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition, Fachbücher von Klaus OlfertErfolgreiches Investieren – praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe „Kompendium der praktischen Betriebswirtschaft“ die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis.30,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
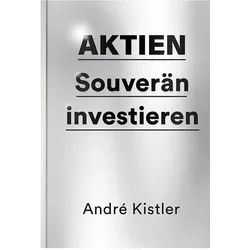
Aktien, Ratgeber von André KistlerDie Aktienwelt ist viel einfacher, als man gemeinhin denkt. Natürlich gilt es, einige Voraussetzungen und Gesetze zu beachten. Das Wichtigste jedoch ist fundiertes Wissen - und das liefert dieses Buch. André Kistler begeistert sich seit dem 16. Lebensjahr für Aktien und ist seit Jahrzehnten ein erfolgreicher Schweizer Vermögensverwalter. Nun teilt er seine langjährigen Erkenntnisse und soliden Prinzipien, die den Weg zum persönlichen Börsenerfolg ebnen. Neben praktischen Tipps und Tricks finden sich viele Anregungen zur Haltung des privaten Anlegers rund ums Investieren. André Kistler baut Vorurteile gegenüber Aktien ab, widerlegt mit seinem Erfahrungsschatz und mit konkreten Zahlenbeispielen die Mythen von Unsicherheit und Risiko beim Anlegen. Wo andere Angst schüren, hält der renommierte Experte mit seinem Buch dagegen. Damit bildet er gerade in der aktuellen Finanzlage einen optimistischen Gegenpol. "Wer dieses Buch liest, wird nicht schnell reich. Aber langsam, systematisch und ohne Drama. Und das ist in der Welt des Anlegens am Ende das, was zählt." Mark Dittli, Schweizer Wirtschafts- und Finanzjournalist.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was bedeutet Leistungsdatum entspricht Rechnungsdatum?
Was bedeutet Leistungsdatum entspricht Rechnungsdatum? Diese Formulierung besagt, dass die erbrachte Leistung oder Lieferung zum gleichen Zeitpunkt wie die Rechnungsstellung erfolgt ist. Das bedeutet, dass der Zeitpunkt, an dem die Leistung erbracht wurde, mit dem Zeitpunkt, an dem die Rechnung ausgestellt wurde, übereinstimmt. Dies kann in der Buchhaltung wichtig sein, um sicherzustellen, dass Einnahmen und Ausgaben korrekt erfasst werden und um eine klare Nachverfolgung von Transaktionen zu gewährleisten. In einigen Fällen kann es jedoch auch zu Verwirrung führen, wenn die Leistung zu einem anderen Zeitpunkt erbracht wurde als die Rechnungsstellung. **
-
Was bedeutet Rechnungsdatum ist Lieferdatum?
"Was bedeutet Rechnungsdatum ist Lieferdatum?" bezieht sich darauf, dass das Datum, das auf der Rechnung angegeben ist, das gleiche Datum ist, an dem die Lieferung tatsächlich erfolgt ist. Dies bedeutet, dass die Rechnung erst ausgestellt wird, wenn die Ware tatsächlich an den Kunden geliefert wurde. Auf diese Weise wird sichergestellt, dass das Rechnungsdatum und das Lieferdatum übereinstimmen und keine Verwirrung über den Zeitpunkt der Lieferung entsteht. Dies kann insbesondere bei der Bestimmung von Zahlungsfristen und der Verfolgung von Lieferungen hilfreich sein. In einigen Fällen kann es auch steuerliche Auswirkungen haben, wenn das Rechnungsdatum als Lieferdatum gilt. **
-
Was heißt Leistungsdatum entspricht Rechnungsdatum?
Was bedeutet es, wenn das Leistungsdatum dem Rechnungsdatum entspricht? Diese Formulierung besagt, dass die erbrachte Leistung oder Dienstleistung am selben Tag wie die Rechnungstellung erfolgt ist. Das kann beispielsweise bei sofortiger Bezahlung oder bei Dienstleistungen der Fall sein, die direkt nach Erbringung in Rechnung gestellt werden. Es zeigt, dass die Leistung und die Rechnungsstellung zeitlich zusammenfallen und somit keine Verzögerung zwischen beiden Vorgängen besteht. In der Buchhaltung ist es wichtig, diese Übereinstimmung zu dokumentieren, um die Transparenz und Nachvollziehbarkeit der finanziellen Vorgänge sicherzustellen. **
-
Was bedeutet Rechnungsdatum gleich Leistungsdatum?
Was bedeutet Rechnungsdatum gleich Leistungsdatum? Diese Formulierung besagt, dass das Rechnungsdatum mit dem Datum übereinstimmt, an dem die Leistung erbracht wurde. Das bedeutet, dass die Rechnung für eine erbrachte Dienstleistung oder gelieferte Ware am selben Tag ausgestellt wird, an dem die Leistung erbracht wurde. Diese Praxis hilft dabei, die Transparenz und Nachvollziehbarkeit von Transaktionen zu gewährleisten und sicherzustellen, dass die Rechnung zeitnah nach Erbringung der Leistung erstellt wird. **

Was bedeutet Rechnungsdatum ist Leistungsdatum?
Was bedeutet Rechnungsdatum ist Leistungsdatum? Diese Formulierung besagt, dass das Rechnungsdatum mit dem Zeitpunkt der Leistungserbringung übereinstimmt. Das bedeutet, dass die Leistung, für die die Rechnung ausgestellt wird, bereits erbracht wurde. Somit wird die Rechnung zum Zeitpunkt der tatsächlichen Leistungserbringung erstellt und nicht zu einem späteren Zeitpunkt. Dies kann beispielsweise bei Dienstleistungen der Fall sein, bei denen die Leistung sofort erbracht wird und somit auch die Rechnung sofort ausgestellt wird. **
Kann Rechnungsdatum vor Lieferdatum sein?
Kann Rechnungsdatum vor Lieferdatum sein? In der Regel sollte das Rechnungsdatum nach dem Lieferdatum liegen, da die Rechnung den tatsächlichen Erhalt der Waren oder Dienstleistungen dokumentiert. Es kann jedoch Ausnahmefälle geben, in denen das Rechnungsdatum vor dem Lieferdatum liegt, zum Beispiel bei Vorauszahlungen oder vereinbarten Zahlungsbedingungen. Es ist wichtig, dass das Rechnungsdatum und das Lieferdatum korrekt angegeben werden, um eine klare und ordnungsgemäße Abrechnung sicherzustellen. Letztendlich hängt es von den individuellen Vereinbarungen zwischen den Parteien ab, ob das Rechnungsdatum vor dem Lieferdatum liegen kann. **
Top-Angebote
Produkte zum Begriff Rechnungsdatum:
-
Vergütungen bei Gesellschaften, deren Aktien an einer Börse kotiert sind (Art. 732–735d OR), Fachbücher von Valentin JentschDas Fachbuch "Vergütungen bei Gesellschaften, deren Aktien an einer Börse kotiert sind (Art. 732–735d OR)" bietet eine umfassende Analyse der neuen Vorschriften zur Vergütung von Führungskräften in börsenkotierten Aktiengesellschaften, die durch das Aktienrecht 2020 ins Obligationenrecht integriert wurden. Der Autor, Valentin Jentsch, beleuchtet die gesetzlichen Regelungen und diskutiert Unklarheiten sowie Abgrenzungsfragen, die in der bisherigen Literatur oft unzureichend behandelt wurden. Das Buch bietet nicht nur eine detaillierte Kommentierung der relevanten Artikel, sondern auch wertvolle Hinweise zur Berücksichtigung von Vergütungen in der Corporate Governance und anderen Regelwerken. Es ist ein unverzichtbares Arbeitsmittel für die rechtskonforme Umsetzung der Vergütungsrichtlinien in der Praxis und trägt zur wissenschaftlichen Auseinandersetzung mit dem Vergütungsrecht bei. Die klare Struktur und die fundierte Analyse machen es zu einer wertvollen Ressource für Juristen und Fachleute im Bereich Wirtschaftsrecht.400,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Derivate, Fachbücher von Martin BöschMan wird definitiv nicht enttäuscht und erhält einen sauberen, umfassenden Überblick über das Thema. Was ich besonders schätze, ist, dass es dem Autor gelingt, auf der einen Seite sehr verständlich Wissen zu vermitteln, das auf der anderen Seite jedoch nicht an der Oberfläche kratzt, sondern in einem umfassenden Kontext eingebettet ist. Man hat das Gefühl, das Buch nimmt einen an die Hand, läuft mit einem durch den Derivate-Zoo mit inbegriffener Tierkunde und passt dabei auf, dass man nicht stolpert. Dr. Martin Bösch ist Professor für Betriebswirtschaftslehre an der Fachhochschule in Jena mit dem Schwerpunkt Finanzwirtschaft. Er ist ebenfalls Autor des bei Vahlen erscheinenden Lehrbuches „Finanzwirtschaft“. Zuvor war er viele Jahre in leitender Funktion im Investmentbanking im Bereich Derivate und im Transaction Banking tätig. Dieses Lehrbuch stellt die wichtigsten Derivate vor, die derzeit an den Märkten gehandelt werden: Optionen, Futures, Forwards und Swaps. Kreditderivate werden aufgrund ihrer grossen und aktuellen Bedeutung in einem eigenen Abschnitt behandelt. Der Untertitel „Verstehen, anwenden und bewerten“ beschreibt dabei den Ansatz dieses Buches: Verstehen: Zunächst geht es darum, die behandelten Derivate in ihrer Grundstruktur zu verstehen. Warum werden sie eingesetzt? Was wird bei den jeweiligen Derivaten eigentlich genau gekauft oder verkauft? Welche Chancen und Risiken entstehen dabei für die Käufer und Verkäufer? Wie ist der Ablauf eines solchen Handelsgeschäfts und wo bzw. wie können die Derivate gehandelt werden? Anwenden: Nur wer Derivate auf konkrete Fragestellungen anwenden kann, hat sie wirklich verstanden. Das Buch legt deshalb grossen Wert auf die Anwendung und den Einsatz der jeweiligen Derivate für konkrete Frage- und Problemstellungen. Bewerten: Wie wird der Preis von Derivaten ermittelt? Wie viel sollte eine bestimmte Option, ein Forward oder ein Zinsswap kosten? Dabei werden.29,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Timo Handel, Fachbücher von Timo HandelMit dem Hinweisgeberschutzgesetz (HinSchG) hat der deutsche Gesetzgeber erstmals ein allgemeingültiges Gesetz geschaffen, das Pflichten und Vorgaben zur Einrichtung eines Hinweisgebersystems bzw. einer internen Meldestelle und von Meldekanälen regelt. Der Gesetzgeber kommt damit seiner Verpflichtung aus der EU-Hinweisgeberschutz-Richtlinie nach und hat diese in deutsches Recht umgesetzt. Insbesondere Unternehmen mit in der Regel mindestens 50 Beschäftigten sind danach verpflichtet, eine interne Meldestelle und einen Kanal zur Meldung von Informationen über Verstösse einzurichten und zu betreiben. Die Funktion der internen Meldestelle kann durch Meldestellenbeauftragte ausgeübt werden. Diese müssen diverse Anforderungen des Gesetzes erfüllen und zur Erfüllung der Aufgaben der internen Meldestelle entsprechend qualifiziert sein. Das vorliegende Werk gibt Meldestellenbeauftragten einen Überblick über die gesetzlichen Anforderungen des HinSchG, insbesondere an die interne Meldestelle, den vorzuhaltenden Meldekanal, das Verfahren nach Eingang einer Meldung und die zu ergreifenden Folgemassnahmen. Ebenfalls betrachtet werden die in diesem Zusammenhang nicht zu unterschätzenden datenschutzrechtlichen und arbeitsrechtlichen Implikationen. Dabei werden stets Praxishinweise zur Einrichtung eines Hinweisgebersystems sowie zur Umsetzung der gesetzlichen Anforderungen und deren Einhaltung gegeben.69,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Investition, Fachbücher von Klaus OlfertErfolgreiches Investieren – praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe „Kompendium der praktischen Betriebswirtschaft“ die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis.30,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das Rechnungsdatum?
Das Rechnungsdatum ist das Datum, an dem eine Rechnung erstellt wurde. Es dient dazu, den Zeitpunkt festzuhalten, zu dem die Leistung erbracht oder das Produkt geliefert wurde. Das Rechnungsdatum ist wichtig, um die Fristen für die Bezahlung der Rechnung festzulegen und um sicherzustellen, dass die Rechnung rechtzeitig beglichen wird. Es dient auch als Referenzpunkt für Buchhaltungszwecke und zur Verfolgung von Zahlungseingängen. In einigen Fällen kann das Rechnungsdatum auch Auswirkungen auf die Steuerberechnung haben. **
-
Was ist das Rechnungsdatum?
Das Rechnungsdatum ist das Datum, an dem eine Rechnung ausgestellt wurde. Es dient dazu, den Zeitpunkt der Rechnungserstellung festzuhalten und ist wichtig für die rechtliche Gültigkeit der Rechnung. Das Rechnungsdatum wird üblicherweise auf der Rechnung selbst angegeben. **
-
Was bedeutet Leistungsdatum entspricht Rechnungsdatum?
Was bedeutet Leistungsdatum entspricht Rechnungsdatum? Diese Formulierung besagt, dass die erbrachte Leistung oder Lieferung zum gleichen Zeitpunkt wie die Rechnungsstellung erfolgt ist. Das bedeutet, dass der Zeitpunkt, an dem die Leistung erbracht wurde, mit dem Zeitpunkt, an dem die Rechnung ausgestellt wurde, übereinstimmt. Dies kann in der Buchhaltung wichtig sein, um sicherzustellen, dass Einnahmen und Ausgaben korrekt erfasst werden und um eine klare Nachverfolgung von Transaktionen zu gewährleisten. In einigen Fällen kann es jedoch auch zu Verwirrung führen, wenn die Leistung zu einem anderen Zeitpunkt erbracht wurde als die Rechnungsstellung. **
-
Was bedeutet Rechnungsdatum ist Lieferdatum?
"Was bedeutet Rechnungsdatum ist Lieferdatum?" bezieht sich darauf, dass das Datum, das auf der Rechnung angegeben ist, das gleiche Datum ist, an dem die Lieferung tatsächlich erfolgt ist. Dies bedeutet, dass die Rechnung erst ausgestellt wird, wenn die Ware tatsächlich an den Kunden geliefert wurde. Auf diese Weise wird sichergestellt, dass das Rechnungsdatum und das Lieferdatum übereinstimmen und keine Verwirrung über den Zeitpunkt der Lieferung entsteht. Dies kann insbesondere bei der Bestimmung von Zahlungsfristen und der Verfolgung von Lieferungen hilfreich sein. In einigen Fällen kann es auch steuerliche Auswirkungen haben, wenn das Rechnungsdatum als Lieferdatum gilt. **
Ähnliche Suchbegriffe für Rechnungsdatum
-
Aktien, Ratgeber von André KistlerDie Aktienwelt ist viel einfacher, als man gemeinhin denkt. Natürlich gilt es, einige Voraussetzungen und Gesetze zu beachten. Das Wichtigste jedoch ist fundiertes Wissen - und das liefert dieses Buch. André Kistler begeistert sich seit dem 16. Lebensjahr für Aktien und ist seit Jahrzehnten ein erfolgreicher Schweizer Vermögensverwalter. Nun teilt er seine langjährigen Erkenntnisse und soliden Prinzipien, die den Weg zum persönlichen Börsenerfolg ebnen. Neben praktischen Tipps und Tricks finden sich viele Anregungen zur Haltung des privaten Anlegers rund ums Investieren. André Kistler baut Vorurteile gegenüber Aktien ab, widerlegt mit seinem Erfahrungsschatz und mit konkreten Zahlenbeispielen die Mythen von Unsicherheit und Risiko beim Anlegen. Wo andere Angst schüren, hält der renommierte Experte mit seinem Buch dagegen. Damit bildet er gerade in der aktuellen Finanzlage einen optimistischen Gegenpol. "Wer dieses Buch liest, wird nicht schnell reich. Aber langsam, systematisch und ohne Drama. Und das ist in der Welt des Anlegens am Ende das, was zählt." Mark Dittli, Schweizer Wirtschafts- und Finanzjournalist.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risikomanagement, Fachbücher von Sascha SassenAls Heimleitung liegt das Risikomanagement in Ihrer Hand. Doch welche prophylaktischen Massnahmen gehören zum pflegerischen Risikomanagement? Welche haftungsrechtlichen Fragen sind zu beachten? Und wie sind Vorgaben an Mitarbeiter inhaltlich zu formulieren? Dieses Buch unterstützt bei der Einführung eines Fehler- und Risikomanagementsystems. Es vermittelt einen Überblick über Risikomanagementsysteme, Risikoarten, den gesetzlichen Kontext, den Risikomanagementprozess und die Risikoanalyse. Zudem gibt es praktische Tipps zum Aufbau eines Fehler-Ereignis-Meldesystems. Mit Checklisten und Arbeitshilfen entwickeln Sie so Ihre Führungsstrategien. Damit all Ihre Mitarbeiter nach dem Motto arbeiten: Risiken sind nicht gänzlich auszuschliessen, aber ihre Folgen lassen sich minimieren.56,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was heißt Leistungsdatum entspricht Rechnungsdatum?
Was bedeutet es, wenn das Leistungsdatum dem Rechnungsdatum entspricht? Diese Formulierung besagt, dass die erbrachte Leistung oder Dienstleistung am selben Tag wie die Rechnungstellung erfolgt ist. Das kann beispielsweise bei sofortiger Bezahlung oder bei Dienstleistungen der Fall sein, die direkt nach Erbringung in Rechnung gestellt werden. Es zeigt, dass die Leistung und die Rechnungsstellung zeitlich zusammenfallen und somit keine Verzögerung zwischen beiden Vorgängen besteht. In der Buchhaltung ist es wichtig, diese Übereinstimmung zu dokumentieren, um die Transparenz und Nachvollziehbarkeit der finanziellen Vorgänge sicherzustellen. **
-
Was bedeutet Rechnungsdatum gleich Leistungsdatum?
Was bedeutet Rechnungsdatum gleich Leistungsdatum? Diese Formulierung besagt, dass das Rechnungsdatum mit dem Datum übereinstimmt, an dem die Leistung erbracht wurde. Das bedeutet, dass die Rechnung für eine erbrachte Dienstleistung oder gelieferte Ware am selben Tag ausgestellt wird, an dem die Leistung erbracht wurde. Diese Praxis hilft dabei, die Transparenz und Nachvollziehbarkeit von Transaktionen zu gewährleisten und sicherzustellen, dass die Rechnung zeitnah nach Erbringung der Leistung erstellt wird. **
-
Was bedeutet Rechnungsdatum ist Leistungsdatum?
Was bedeutet Rechnungsdatum ist Leistungsdatum? Diese Formulierung besagt, dass das Rechnungsdatum mit dem Zeitpunkt der Leistungserbringung übereinstimmt. Das bedeutet, dass die Leistung, für die die Rechnung ausgestellt wird, bereits erbracht wurde. Somit wird die Rechnung zum Zeitpunkt der tatsächlichen Leistungserbringung erstellt und nicht zu einem späteren Zeitpunkt. Dies kann beispielsweise bei Dienstleistungen der Fall sein, bei denen die Leistung sofort erbracht wird und somit auch die Rechnung sofort ausgestellt wird. **
-
Kann Rechnungsdatum vor Lieferdatum sein?
Kann Rechnungsdatum vor Lieferdatum sein? In der Regel sollte das Rechnungsdatum nach dem Lieferdatum liegen, da die Rechnung den tatsächlichen Erhalt der Waren oder Dienstleistungen dokumentiert. Es kann jedoch Ausnahmefälle geben, in denen das Rechnungsdatum vor dem Lieferdatum liegt, zum Beispiel bei Vorauszahlungen oder vereinbarten Zahlungsbedingungen. Es ist wichtig, dass das Rechnungsdatum und das Lieferdatum korrekt angegeben werden, um eine klare und ordnungsgemäße Abrechnung sicherzustellen. Letztendlich hängt es von den individuellen Vereinbarungen zwischen den Parteien ab, ob das Rechnungsdatum vor dem Lieferdatum liegen kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.